 Aller au contenu
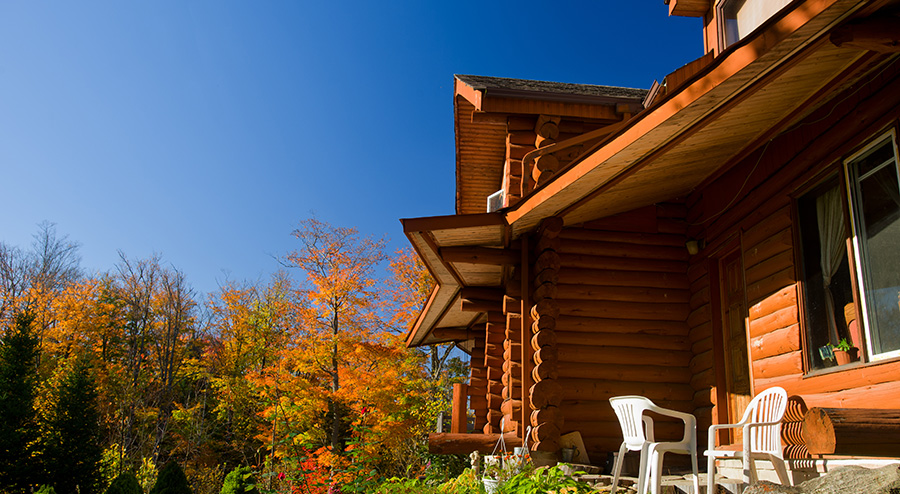
Les dernières feuilles tombent, le quai est sorti de l’eau et les meubles de patio sont rangés. Pour plusieurs propriétaires de chalet, octobre marque le moment de fermer la propriété jusqu’au retour des beaux jours.
On coupe l’eau, on baisse le chauffage, on verrouille la porte et on repart en ville.
Mission accomplie?
Pas nécessairement. Il reste une chose à vérifier : votre assurance.
Une résidence qui demeure inoccupée pendant une longue période ne présente pas les mêmes risques qu’une maison habitée quotidiennement. Et selon votre contrat et la durée de votre absence, certaines conditions pourraient devoir être respectées.
Une propriété inoccupée demande quelques précautions
Un chalet laissé seul pendant plusieurs semaines ou plusieurs mois peut subir un dommage qui passe longtemps inaperçu.
Une fuite d’eau qui aurait été détectée rapidement dans une résidence occupée peut causer des dommages considérables avant la prochaine visite. Même chose pour une panne de chauffage, un bris de tuyauterie ou une entrée par effraction.
C’est pourquoi il est important de vérifier auprès de votre courtier les conditions prévues à votre contrat lorsque vous vous absentez pour une période prolongée.
L’Autorité des marchés financiers rappelle d’ailleurs qu’un assuré doit informer son assureur de certains changements de situation et que des exclusions ou limitations importantes peuvent s’appliquer lorsqu’on quitte une résidence.
Le gel des tuyaux : un classique qu’on préfère éviter
Au Québec, une panne de chauffage en janvier peut rapidement transformer un petit problème en gros dégât d’eau.
L’AMF recommande aux propriétaires qui quittent leur résidence pendant plusieurs jours durant la période de chauffage de vérifier précisément les exigences de leur assureur.
Selon le contrat, il pourrait notamment être nécessaire de faire visiter régulièrement la propriété afin de s’assurer que le chauffage fonctionne ou encore de couper l’alimentation en eau et de vidanger les installations susceptibles d’être endommagées par le gel. Les conditions exactes peuvent varier; mieux vaut donc les confirmer directement avec son assureur ou son courtier.
Cette précaution est particulièrement importante pour un chalet qui restera fermé pendant une bonne partie de l’hiver.
Baisser le chauffage, oui. Le couper complètement? Prudence.
Il peut être tentant de fermer le chauffage pour économiser de l’énergie dans un chalet inutilisé. Dans un bâtiment qui contient encore de l’eau dans sa plomberie, cette économie pourrait toutefois coûter très cher.
Si vous maintenez le chauffage, assurez-vous que le système est fiable et que la température demeure suffisante pour protéger les installations.
Les systèmes permettant de surveiller à distance la température, une panne électrique ou une fuite d’eau peuvent également apporter une tranquillité d’esprit supplémentaire. Ils ne remplacent toutefois pas nécessairement les obligations prévues au contrat d’assurance.
Faites le tour du chalet avant de partir
La fermeture saisonnière est aussi une excellente occasion de faire une petite inspection.
Vérifiez la toiture et les gouttières, rangez les objets extérieurs qui pourraient être emportés par le vent, fermez les robinets extérieurs et inspectez les ouvertures par lesquelles l’eau ou de petits animaux pourraient s’introduire.
Pensez également aux biens laissés sur place : outils, équipements sportifs, appareils électroniques, mobilier extérieur ou autres objets de valeur. Les limites et exclusions prévues au contrat peuvent varier selon la nature du bien et les protections choisies.
Et si vous utilisez finalement le chalet pendant l’hiver?
Les habitudes changent. Un chalet autrefois fermé d’octobre à mai peut devenir une résidence utilisée les fins de semaine, pendant les Fêtes ou même régulièrement grâce au télétravail.
À l’inverse, une propriété auparavant occupée fréquemment peut maintenant rester vide pendant plusieurs mois.
Voilà exactement le genre de changement qu’il vaut la peine de mentionner à votre courtier.
Avant de tourner la clé une dernière fois…
Une conversation de quelques minutes peut éviter bien des mauvaises surprises.
Avant de fermer votre chalet pour la saison, communiquez avec votre courtier d’Assurances Groupe Vézina afin de vérifier les conditions de votre contrat, les protections en vigueur et les précautions à prendre pendant votre absence.
Vous pourrez ensuite fermer la porte, prendre la route et laisser votre chalet attendre tranquillement le printemps.
Avec, idéalement, l’eau coupée avant de partir.
