 Aller au contenu
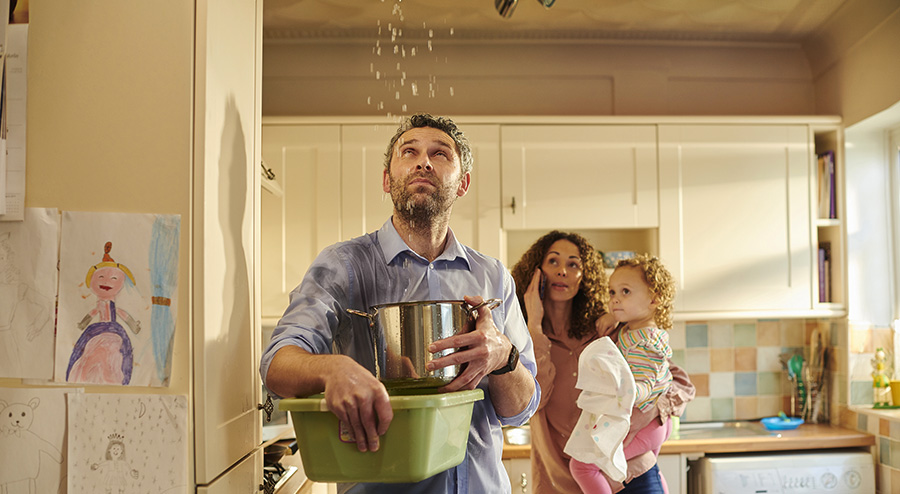
Un tuyau éclate dans la salle de bain. Le lave-vaisselle fuit pendant votre absence. Une pluie torrentielle fait refouler les égouts. L’eau s’infiltre par le toit ou entre par les fenêtres du sous-sol. Dans tous les cas, le résultat peut se ressembler : de l’eau sur le plancher et des dommages parfois considérables.
Mais du point de vue de l’assurance habitation, tous les dégâts d’eau ne sont pas couverts de la même façon.
La question n’est donc pas seulement : « Ai-je une assurance habitation? », mais plutôt : d’où vient l’eau et quelles protections ai-je à mon contrat?
Un tuyau qui éclate : généralement couvert
Commençons par un scénario assez classique.
Un tuyau se brise soudainement dans votre maison et l’eau endommage le plancher, les murs ou vos biens. Ce type de dégât d’eau accidentel peut généralement être couvert par une assurance habitation, selon les protections et exclusions prévues à votre contrat.
Même chose pour certains dégâts soudains provenant d’un appareil sanitaire ou électroménager, par exemple un lave-vaisselle ou une laveuse qui se met à fuir.
Attention toutefois : l’assurance est conçue pour couvrir des événements soudains et accidentels, et non pour remplacer l’entretien normal d’une propriété.
Une fuite qui se développe lentement pendant des mois en raison d’un problème connu ou d’un manque d’entretien pourrait donc être traitée bien différemment.
Et si l’eau refoule par les égouts?
Voilà une situation où la distinction devient particulièrement importante.
Lors de fortes pluies, le réseau d’égout peut devenir surchargé et provoquer un refoulement dans le sous-sol d’une résidence. Or, la protection contre le refoulement d’égout n’est pas nécessairement incluse automatiquement dans toutes les polices d’assurance habitation.
Elle peut être offerte sous forme de protection supplémentaire, selon l’assureur, le type de bâtiment et le niveau de risque.
C’est précisément le genre de détail qu’on préfère découvrir en lisant son contrat avec son courtier plutôt qu’en regardant l’eau monter dans le sous-sol.
L’eau qui entre par les portes et les fenêtres
Imaginez maintenant une pluie particulièrement intense. L’eau s’accumule autour de la maison et finit par pénétrer par une porte, une fenêtre ou une ouverture située au niveau du sol.
Encore une fois, il ne faut pas présumer que la protection est automatiquement la même que pour un tuyau qui éclate.
Les contrats peuvent prévoir différentes protections pour l’eau provenant de l’extérieur, notamment selon la façon dont elle pénètre dans le bâtiment.
Et lorsqu’on parle d’une véritable inondation, c’est-à-dire notamment le débordement d’un cours d’eau ou d’une étendue d’eau, une protection particulière peut également être nécessaire.
Et l’eau qui arrive par le toit?
Une autre nuance importante.
Si une tempête endommage soudainement votre toiture et que la pluie pénètre ensuite dans la maison, les dommages pourraient être couverts selon les circonstances et votre contrat.
Mais si l’eau s’infiltre depuis longtemps à cause d’une toiture détériorée, d’un joint qui n’a jamais été réparé ou d’un problème d’entretien, la situation est différente.
C’est pourquoi l’origine du dommage et les circonstances qui l’entourent sont si importantes lors d’une réclamation.
Votre sous-sol a changé? Votre assurance devrait peut-être changer aussi
Il y a quelques années, votre sous-sol était peut-être simplement un espace de rangement avec un plancher de béton.
Aujourd’hui, il comprend une salle familiale, un bureau, une salle de bain, un cinéma maison et du mobilier.
Les conséquences financières d’un dégât d’eau ne sont évidemment plus les mêmes.
Même chose si vous avez effectué des rénovations, ajouté une salle de bain au sous-sol ou transformé une partie de la maison depuis la souscription de votre contrat.
Ces changements constituent une excellente raison de revoir périodiquement vos protections avec votre courtier.
Quelques minutes aujourd’hui peuvent éviter une mauvaise surprise demain
On pense souvent être « assuré contre les dégâts d’eau ». En réalité, l’assurance habitation est beaucoup plus nuancée.
Bris de tuyau, infiltration, refoulement d’égout, eau provenant du sol, débordement d’un cours d’eau : la provenance de l’eau peut faire toute la différence dans la protection qui s’applique.
Et comme les contrats, les protections et les exclusions peuvent varier d’un assureur à l’autre, il vaut mieux éviter de présumer que tout est couvert.
Votre courtier d’Assurances Groupe Vézina peut revoir avec vous les protections de votre assurance habitation et vous expliquer clairement ce qui est couvert… et ce qui mérite peut-être une protection supplémentaire.
Parce que lorsqu’il est question de dégâts d’eau, le meilleur moment pour poser des questions, c’est quand le sous-sol est encore bien au sec.
